みずほWallet 電子マネーアプリ
みずほ銀行ファイナンス認証済み
- 729.00 レビュー
- 4.0
- ダウンロード数
- 1,000,000+
- 価格
- Free
スクリーンショット
 分析者 Appwesome
家計の支払いをまとめたいとき、私はまず「誰の口座から、誰が、どの場面で払うのか」を決めてからアプリを選びます。みずほWalletは、みずほ銀行の口座残高を確認しながら、電子マネー決済を使いたい人向けの金融アプリです。スマートフォンを家族で共有するというより、各自の端末で自分の支払いを管理し、必要な情報だけを家庭内で共有する使い方に向いています。
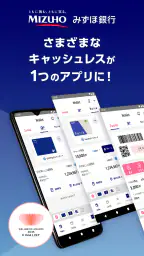
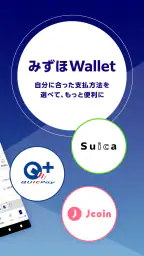
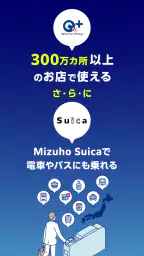
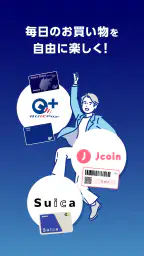
実際に触ってみると、単なる残高確認アプリではなく、QUICPayやJ-Coin Payなどの決済手段を一つの入口で扱える点が特徴です。カードを発行して電子マネー決済を始める流れも用意されているため、現金や物理カード中心だった人が、スマートフォン決済へ移るきっかけになります。ただし、家族全員の支出を一つの画面で管理する家計簿アプリとは役割が違います。ここを理解して使うと、便利さと限界の両方が見えやすくなります。
家庭で使うなら、共有端末より個人管理が基本
共有端末ではなく個人の端末で管理する方針なら、次は誰の口座や決済をどこまで結び付けるかを整理したいところです。私は、使う人と支払いの責任者を一致させると、履歴を見返すときにも迷いにくいと考えます。
家族の買い物をどう分担するか
たとえば、私が自分のスマートフォンで日用品を買い、パートナーは別の端末で食料品を支払う家庭を考えてみます。みずほWalletは、それぞれが自分の決済環境を持つ形なら使いやすいアプリです。支払いのたびに財布からカードを探す代わりに、スマートフォンを決済の中心にできます。
一方で、同じ端末を家族で回して使う方法は慎重に考えたいところです。金融アプリは、残高や決済に関わる情報を扱うため、端末を渡す相手とアプリ内で見える情報の範囲を明確にしておく必要があります。子どもに買い物用の端末を渡す場合も、アプリを入れているから安全に家族共有できる、と単純に考えないほうがよいでしょう。
私なら、家庭内の使い分けを最初に紙やメモで決めます。たとえば、生活費は親の口座、自分の昼食代は本人の口座、立て替えは後でメッセージで知らせる、といった具合です。アプリに家庭内のルールを自動で作ってもらうのではなく、誰の資金を使う仕組みなのかを先に整理することで、支払い後の「これは誰の分?」という混乱を減らせます。
一台に集約する便利さと危うさ
スマートフォン一台に決済を集めると、財布を持ち歩かずに済む場面が増えます。コンビニで急いでいるときや、カードを出しにくい場面では、スマートフォンから決済へ進める流れが便利です。口座残高を確認できるため、使いすぎを意識しやすいのも良い点です。
こちらの記事もおすすめ
ただし、端末の電池切れや紛失が起きると、物理的な財布とは違う不便が出ます。家族で一台を頼りにすると、その端末を持つ人が外出したときに他の人が支払えません。私は、家庭の決済を一台に完全に集約するより、必要な人がそれぞれ自分の端末で使える状態を作るほうが現実的だと感じました。
共有したいのはアプリではなく、支払いの結果
家族で必要なのは、アプリの画面を全員が見ることではなく、支払いが済んだか、いくら使ったか、どの費用に充てたかを把握することです。みずほWalletを使う場合も、決済後に家庭の連絡手段で「食費に使った」「学校用品を買った」と伝える運用のほうが、アカウント情報を直接渡すより安全で分かりやすいでしょう。
この方法には少し手間がありますが、口座そのものを共有するより境界がはっきりします。特に、夫婦や同居家族であっても、収入や個人支出まで同じ画面で扱いたいとは限りません。みずほWalletは、家庭全体の財布を一つにする道具というより、各利用者の支払いを電子化する道具として見ると、役割が明確になります。
始める前に決めたいアカウントの境界
アカウントの持ち主を決めたら、家族間で何を伝え、何を各自の管理に残すかも考えておくと安心です。私はログイン情報を共有するより、用途や金額など必要な支払い結果だけを伝えるほうが、連絡の手間とプライバシーの両方を調整しやすいと思います。
誰の口座と決済を結び付けるか
初めて使う前に、最も大切なのはアプリの操作よりも、資金の出どころを決めることです。自分の口座から自分の支払いをするのか、家庭用の口座を生活費専用として使うのかで、管理方法が大きく変わります。家族の口座を曖昧なまま登録すると、支払いの責任者が分からなくなりやすいので、私は本人が責任を持てる口座に結び付ける考え方をおすすめします。
家族のために支払う場合でも、利用者と口座名義人の関係を最初に確認しておくべきです。みずほWalletは、家計の共有ルールを代わりに決めてくれるサービスではありません。便利な決済手段を追加するほど、どの資金を使っているのかを家庭内で説明できる状態にしておくことが重要です。
スマートフォンを渡すときの考え方
子どもや高齢の家族に端末を渡して使ってもらう場合、私は「アプリを入れたら任せられる」とは考えません。端末のロック、決済前に確認する習慣、紛失時に連絡する相手などを、先に家族で決めておく必要があります。みずほWalletが家庭向けの監督機能を持つかどうかを前提にするのではなく、端末を使う本人が何を操作できるのかを理解してから導入するのが安全です。
特に、家族のスマートフォンを借りて一時的に支払う運用は、記録の持ち主が曖昧になりがちです。買い物を頼むなら、金額の上限や用途を口頭だけでなく、家族のメッセージにも残しておくと後で確認しやすくなります。これはアプリの機能というより、電子決済を家庭で使うための実務的な工夫です。
機種変更や端末トラブルに備える
利用を始めたら、スマートフォンを替えるときの手順や、端末を失ったときの連絡先を家族にも共有しておくと安心です。決済アプリは、端末が変わるだけで再確認が必要になる場合があります。私は、アプリを使い始めた直後に、古い端末をすぐ処分するのではなく、必要な情報を確認してから移行するようにしています。
また、家族の誰かが設定を手伝う場合でも、認証情報をそのまま見せるのではなく、本人が入力する形にしたいところです。設定を代行してもらう便利さより、口座と決済を管理する本人が内容を把握していることのほうが大切です。家庭内の信頼関係があっても、金融情報の扱いは別のルールで考えるべきです。
電子マネーを増やしすぎない
QUICPayやJ-Coin Payなど複数の決済方法を扱えるのは魅力ですが、選択肢が増えるほど家庭内の確認事項も増えます。私は最初からすべてを使おうとせず、普段よく行く店や、家族が迷わず使える決済方法から試すのが良いと思います。
たとえば、日常の少額支払いは一つの方法に寄せ、別の方法は送金や特定の用途に限定する、と決めておくと記録を追いやすくなります。決済手段ごとに残高や履歴の見方が変わると、家計簿への転記も複雑になります。便利さを足す前に、家庭で確認しやすい数に抑えることが、意外に重要なコツです。
家族間の調整で役立つ使い方
支払いの境界を決めておけば、日々の買い物や立て替えをどう連絡するかも具体化できます。私は、依頼時に用途を短く残し、決済後に結果を返す流れが実用的だと感じます。こうした家庭内の連携は、履歴の見方だけに頼らず、誰が何を買ったかを後から確認する助けになります。
立て替えを減らすための運用
家庭でよくあるのが、片方が現金やカードで立て替え、後から精算する場面です。みずほWalletを使えば、支払い担当を決めたうえで電子決済に寄せられるため、財布の中身を確認する回数を減らせます。私は、毎回細かく精算するより、食費や日用品など費目ごとに担当を決めるほうが、家族間のやり取りが少なくて済むと感じます。
ただし、アプリが自動的に家計を分類してくれると期待してはいけません。支払い先だけでは、家族用なのか個人用なのかが分からないことがあります。決済した直後に短いメモを残す、または週末に履歴を見ながら確認するなど、家庭側のルールを加えると実用性が上がります。
忙しい日の具体的な流れ
私なら、平日の夕方に家族から「帰りに牛乳と洗剤を買って」と頼まれた場面で使います。まず自分の端末で決済できる状態を確認し、店頭で支払い、帰宅後に購入品と用途を共有します。後から家計を見直すときは、口座残高の変化と家庭のメモを照らし合わせます。
この流れの利点は、買い物を頼んだ人がその場にいなくても、支払い自体は進められることです。一方で、頼まれた内容が変更されたり、個人の買い物が混ざったりすると、記録が分かりにくくなります。私は、家庭用の買い物と自分用の買い物を同じ会計に混ぜないほうが、後で説明しやすいと思います。
残高確認を習慣にする
口座残高を見られることは、家族の協力にもつながります。生活費用の口座を使うなら、月の初めと大きな支払いの後に残高を確認するだけでも、使える金額の感覚を合わせやすくなります。毎日細かく監視するより、確認するタイミングを決めておくほうが、家庭内で負担になりにくいでしょう。
ただし、残高が見えることと、家計全体が分かることは同じではありません。現金、他のカード、別の口座で払った分まで自動的に一つになるわけではないため、家庭のすべての支出を把握したい人には別の家計管理方法が必要です。私は、みずほWalletを決済と口座確認の中心に置き、全体の予算は別の方法で管理する使い分けが合っています。
通常のカードや家計簿アプリとの違い
物理カードと比べると、スマートフォンから決済へ進める手軽さがみずほWalletの強みです。財布のカードを減らしたい人や、口座残高を確認しながら支払いたい人には向いています。反対に、カードを複数人で貸し借りしたい家庭では、端末やアカウントの境界を作る必要があり、物理カードのほうが単純に感じる場合もあります。
一般的な家計簿アプリと比べると、みずほWalletは支払いの実行と口座確認に重点があります。家族全員の支出を自動で分類し、予算や費目を共有したい人なら、家計簿専用アプリのほうが目的に近いでしょう。私はこのアプリを、家計簿の代用品ではなく、家庭の決済をスムーズにする金融アプリとして評価しています。
年齢と信頼をどう考えるか
家族で使う場面を考えるときは、年齢表示だけでなく、本人が支払い内容を理解して操作できるかも判断材料になります。私は、子どもや高齢の家族には、まず用途を限った小さな買い物から試し、困ったときの相談先まで一緒に決めておくのがよいと思います。
子どもが使う場合
対象年齢は三歳以上と案内されていますが、これは実際に金融機能を誰に任せるかを決める材料の一つにすぎません。幼い子どもが自分で口座や決済を管理する用途と、保護者が端末を管理しながら使わせる用途はまったく違います。私は、年齢表示だけで利用を判断せず、本人が金額と支払い先を確認できるかを基準にします。
子どもに買い物を任せるなら、使う場面を限定し、支払い後に必ず報告してもらう運用が現実的です。家庭用の決済を自由に使わせるのではなく、必要な買い物だけを頼むことで、金額の感覚を学ぶ機会にもできます。ただし、家族が常に確認できるとは限らないため、重要な支払いを任せる前には小さな買い物で操作を確かめたいところです。
高齢の家族を支える場合
高齢の家族に勧める場合は、電子決済の便利さだけでなく、画面操作とトラブル時の相談方法を重視します。カード発行から決済までの流れを本人が理解できるなら、現金を持ち歩く負担を減らせる可能性があります。しかし、スマートフォンの操作に不慣れで、確認画面を飛ばしてしまう人には、慣れた支払い方法のほうが安心なこともあります。
家族が設定を手伝うなら、本人の端末で本人が確認する時間を作るべきです。横で操作を代わるだけでは、後から何を使ったのか分からなくなります。私は、決済方法、残高の見方、困ったときに連絡する相手の三点を一緒に確認してから、日常利用へ移すのが良いと思います。
信頼できる家族でも境界は必要
家庭内でお金を共有していると、アカウント情報も共有してよいように感じるかもしれません。ですが、信頼と無制限のアクセスは別です。みずほWalletを使う人は、自分の口座や決済履歴を自分で管理し、家族には必要な支出情報だけを伝える形が分かりやすいでしょう。
この考え方は、夫婦、親子、同居人のどの関係にも当てはまります。共有端末での利用を考えている人ほど、誰が操作したか、どの支払いが家庭費かを後から説明できるようにしておくべきです。アプリの便利さを家庭の信頼に任せきりにしないことが、長く使うためのポイントです。
使い勝手と導入判断
最後に、家庭の目的に合うかを、日常の決済、口座確認、家計全体の把握に分けて見直すと判断しやすくなります。私は、スマートフォン決済を取り入れたい人には候補になる一方、家族全体の予算や費目までまとめたい人は専用の家計管理手段も併用するのが現実的だと考えます.
サービスの規模と基本情報
みずほWalletは、みずほ銀行が開発する無料のファイナンスアプリです。Google Playでは平均評価が四点で、評価数はおよそ二千七百件、レビュー数はおよそ七百件あります。累計インストールは百万人を超えており、個人の口座管理と電子決済をスマートフォンにまとめたい人に知られている存在です。
公開日は二千十二年三月二十七日で、現在のバージョンは五点三点二です。対応する最低OSは九で、コンテンツの対象年齢は三歳以上です。無料で始められるため、電子マネー決済を試したい人が導入しやすい一方、金融アプリなので、端末の状態や本人確認など、通常のアプリ以上に丁寧な準備が必要です。
向いている人、見送ったほうがよい人
私は、みずほ銀行の口座を日常的に使い、口座残高とスマートフォン決済を近い場所で確認したい人に向いていると感じます。財布のカードを減らしたい人、QUICPayやJ-Coin Payなどを使い分けたい人、家庭内で支払い担当を決めて運用できる人にも合います。
反対に、銀行をまたいだ家族全体の資産を一画面で見たい人、支出を自動分類して予算管理したい人、家族全員が一つのアカウントを共有したい人には、別のサービスのほうが使いやすいでしょう。決済方法を増やしたくない人や、スマートフォンを紛失したときの管理に自信がない人も、まずは普段のカードや現金を残したまま慎重に試すのがおすすめです。
私の家庭向けの結論
家庭で使うなら、私は「一つのアカウントをみんなで使う」より、「各自の端末と責任範囲を保ち、支払い結果だけを共有する」方法を選びます。みずほWalletは、この形なら電子決済と口座確認を手早くまとめられます。生活費用の支払い担当を決め、用途をメモし、定期的に残高を確認するだけでも、家族間の立て替えや確認の手間を減らせます。
ただし、家庭全体の予算管理や自動的な費目分けまで求めるなら、家計簿アプリや銀行の別サービスと組み合わせるほうが現実的です。みずほWalletだけで家族のお金を完全に整理しようとすると、役割の違いに戸惑う可能性があります。
総合すると、私はみずほ銀行を生活の中心口座として使い、スマートフォン決済を無理なく取り入れたい人にはおすすめできます。特に、個人ごとのアカウント境界を守りながら、家庭の支払いを少しだけ軽くしたい場合に良い選択です。家族で共有するのはログイン情報ではなく、支払いのルールと結果。この前提を守れるなら、無料で試しやすく、日常の買い物に実用性を感じやすいアプリです。
注目ポイント
- みずほ銀行口座からチャージでき、現金を持ち歩かずに支払える
- キャッシュカード機能を搭載し、対応ATMでの入出金にも使える
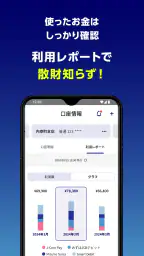
- 利用履歴をアプリで確認しやすく、支出管理に役立つ
- 生体認証に対応し、ログイン時の安全性を高められる
- みずほ関連サービスとの連携で口座管理をまとめやすい
制限事項
- 利用にはみずほ銀行の口座が必要で、他行ユーザーは使いにくい
- 対応している店舗やサービスが限られる場合がある
- スマートフォンの紛失や機種変更時に手続きが必要になる
- 通信環境や端末の状態によって決済できないことがある
- 一部機能の利用条件や手数料を事前に確認する必要がある
よくある質問
01みずほWalletとは、どのようなアプリですか?
みずほWalletは、みずほ銀行の口座や対応する決済サービスと連携して、スマートフォンで支払いを管理できる電子マネー・キャッシュレス決済アプリです。対応する端末では、店舗でのタッチ決済やコード決済、残高・利用履歴の確認などをまとめて行えます。利用できる機能は、スマートフォンの機種、OS、登録するカードや口座によって異なるため、ダウンロード前に公式の対応条件を確認しておくと安心です。
02利用するには、みずほ銀行の口座が必ず必要ですか?
みずほWalletのすべての機能を利用するために、みずほ銀行口座や対象となるキャッシュカード、決済サービスの登録が必要になる場合があります。一方で、機能によっては対応カードや電子マネーを登録して利用できるケースもあります。本人確認や口座情報の入力を求められることもあるため、登録前に自分が使いたい支払い方法に対応しているか、公式案内で確認してください。
03みずほWalletは、どのスマートフォンや決済端末で使えますか?
利用可否は、AndroidまたはiPhoneのOSバージョン、NFCやおサイフケータイなどの対応状況、端末の販売地域、登録する決済サービスによって変わります。古い機種や一部のタブレット、SIMの状態によっては利用できないこともあります。また、店舗側の決済端末が対応している必要もあります。インストール前に、端末のOSと公式の動作環境を必ず確認しましょう。
04みずほWalletを使うと、手数料や年会費はかかりますか?
アプリのダウンロードや基本的な利用に料金がかからない場合でも、登録するカードやサービス、チャージ方法によって手数料が発生する可能性があります。銀行口座からの入金、カード利用、払い戻し、時間外の各種取引などは、それぞれ条件が異なる場合があります。通信料は利用者の負担です。実際に使い始める前に、手数料一覧と利用規約を確認しておくことをおすすめします。
05スマートフォンを紛失した場合、みずほWalletの残高や登録情報はどうなりますか?
スマートフォンを紛失した場合は、不正利用を防ぐため、できるだけ早く端末の遠隔ロックや回線停止を行い、みずほ銀行や登録している決済サービスの窓口へ連絡してください。アプリに暗証番号や生体認証を設定していても、端末そのものの安全対策が重要です。機種変更時も、旧端末からの削除や新端末での再登録が必要になることがあります。残高や利用状況の確認方法はサービスごとに異なります。


